存下第一桶金
先有本金,複利才有意義
- 先建立預算與緊急預備金
- 用 72 法則理解時間與報酬的關係
- 依自己的風險承受度,長期、有紀律地累積
資產翻倍要幾年?72 ÷ 假設年報酬率
報酬率為假設值,僅說明複利概念,不代表任何商品的績效或保證。
嗨,你好 👋
陪你從創富到傳富,守護每一個重要的財務決定
✓ 免費✓ 不推銷✓ 先聊再決定

點一個你最在意的問題,看看可以怎麼準備
財務規劃的重點不是賣出一張保單,
而是陪你做出適合人生階段的選擇。
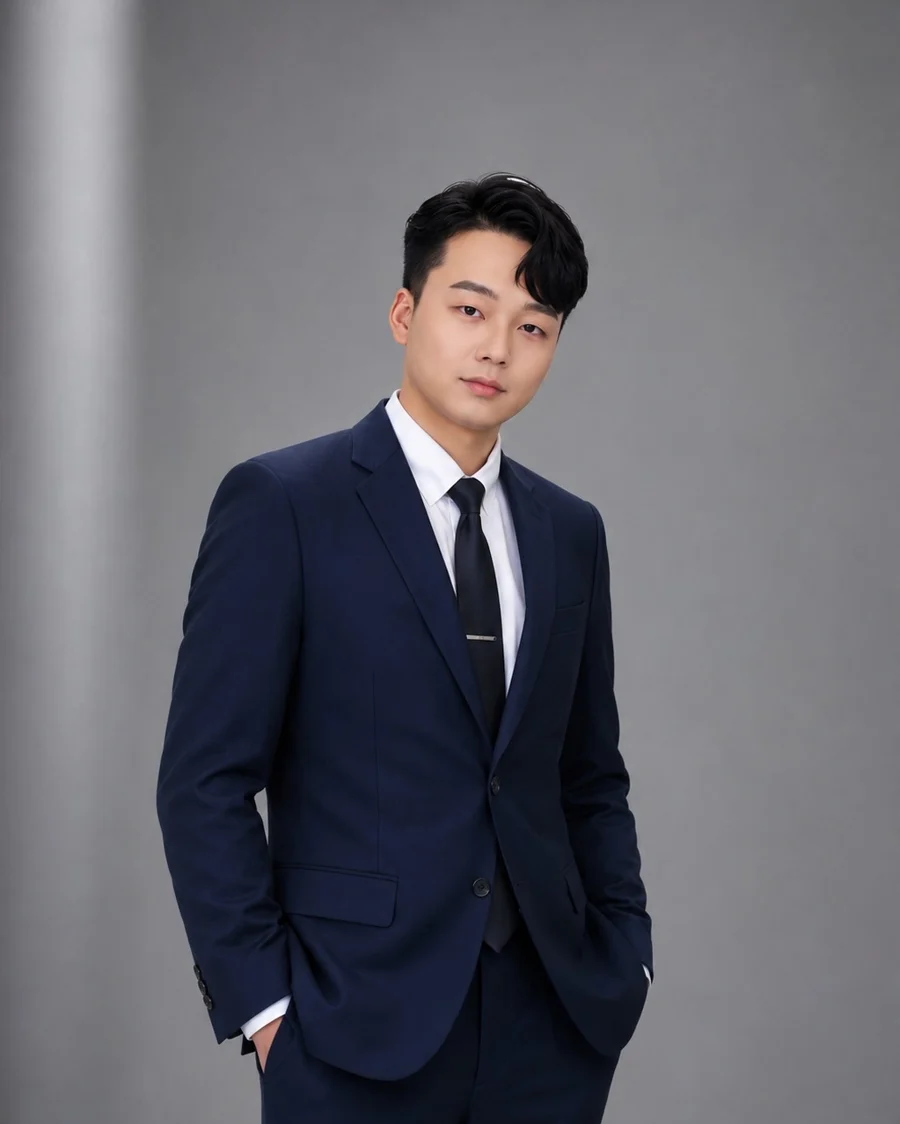
我是張凱翔 Louis,在大誠保險經紀人台中業務發展中心擔任行銷經理。2024 年取得中華民國退休基金協會 RFA 退休理財規劃顧問證書,2024 至 2026 年連續三年成為 MDRT 百萬圓桌會員,並獲得亞太保險傑出菁英獎。
我習慣把保單、房貸、退休金與稅務放在同一張表上一起看:年輕人怎麼存第一桶金、小家庭怎麼減輕房貸壓力、退休族怎麼安排生活費,以及資產怎麼順利交棒給下一代。
遇到稅務、法律或不動產等專業問題,會請合作的會計師、律師、地政士協助,讓你得到更完整的建議。
以前,我用成交件數衡量自己;
現在,我更在意每個家庭在規劃之後,是不是過得更安心。
剛入行時,每天想的是件數與業績目標。後來慢慢發現,成交一張保單,不代表客戶的需要真的被照顧到了。
「我每年繳這麼多,真的對我的未來有幫助嗎?」
那一刻我明白,客戶需要的不是單一商品,而是一份看得懂的完整規劃。
開始學習退休規劃、遺贈稅法與保險實務,陸續通過人身、產險、投資型、外幣保險及投信投顧共五項業務員資格測驗。
加入 1993 年成立的大誠保險經紀人,能從 30 多家產壽險公司中,依客戶需求比較方案。
2024 年取得 RFA 退休理財規劃顧問證書;2024、2025、2026 連續三年成為 MDRT 百萬圓桌會員,並連續三年獲得亞太保險傑出菁英獎。
每一份規劃都從你的生活目標出發,也帶著新夥伴,把以客戶為中心的做法傳下去。
人生每個階段,財務重點都不一樣
先有本金,複利才有意義
資產翻倍要幾年?72 ÷ 假設年報酬率
報酬率為假設值,僅說明複利概念,不代表任何商品的績效或保證。
健康,是最大的資本
照自己的意思,安排資產
當資產集中在房子,退休生活、醫療與傳承都要一起想
很多長輩一生的積蓄都在房子上,帳面資產不少,手邊現金卻不多,也就是常聽到的「窮得只剩房子」。這時候該做的不是急著做決定,而是先把生活需求、保障缺口與傳承安排一起盤點清楚。
退休生活可能長達 30 年,物價逐年上漲,現在覺得夠用的錢,以後未必足夠。
錢用完了、人還健在,是很多退休族最擔心的事,晚年的生活費需要提早準備。
醫療與長照費用多半集中在退休後期,沒有提早準備,容易變成「有房沒錢」。
繼續住、換屋、出租、以房養老或留給子女,各有不同的優缺點與風險,先了解選項再決定。
整合勞保、勞退、年金與既有資產,估算每月可用的生活費,找出缺口。
檢視醫療、長照與壽險保障,並思考資產如何順利交棒,必要時請會計師、律師協同。
每個家庭的條件都不同,沒有一種方案適合所有人。我會先了解你的收入、負債、健康與家庭狀況,充分說明各種選項的風險,再由你自己決定。
財政部「115 年度遺產稅免稅額及各項扣除額金額」公告(2026/1);經濟日報 2026/5/27〈去年遺產稅收逾 440 億新高〉;工商時報 2026/1/21〈以房養老衝 605 億 高屏成長最速〉;中國時報 2025/10/21〈晚年窮得只剩房 退休金沒存夠〉;經濟日報 2025/10/16〈以房養老核貸突破 1 萬件〉;聯合報 2025/8/23〈以房養老 最大阻力是子女〉。數據僅供趨勢參考。
從你的需求出發,不只談商品
結合勞保、勞退與職業退休金試算,找出退休缺口,訂出做得到的準備計畫。
試算退休缺口 →不限投保公司,把你的保單整理成一張表,看清楚保障有沒有重複或不足。
預約保單健診 →因應一日手術、門診手術等醫療型態改變,檢視實支實付、手術與長照保障。
聊聊我的保障 →檢視房貸月付與家庭預算,確認萬一發生事故時,家人不會被房貸壓垮。
試算房貸月付 →遺產稅試算、預留稅源與受益人安排;涉及稅務、法律的部分,請會計師、律師協同。
試算遺產稅 →從預算與緊急預備金開始,陪年輕家庭兼顧孩子的教育金與自己的退休。
看規劃情境 →同樣的資產,看清楚、排好順序之後,結果可以很不一樣
62 歲・準備退休
55 歲・企業主
68 歲・想把保單留給兒子
40 歲・雙薪家庭
33 歲・新手爸媽
27 歲・上班族
※ 以上為綜合常見諮詢情境改寫之示意案例,非特定真實個案,人物與細節已調整;不涉及特定商品,亦不代表任何規劃結果之保證。實際規劃依個人狀況評估。
經客戶本人同意分享,已隱去姓名
【待填:客戶原話,2–3 句】
【待填:客戶原話,2–3 句】
【待填:客戶原話,2–3 句】
以上為客戶個人經驗分享,經本人同意刊登,不代表任何規劃效果之保證;每個人狀況不同,實際規劃依個人需求評估。
打開就能用,所有計算都在你的手機或電腦上完成,不會上傳或保存資料
報酬率為假設值,非任何商品之預期報酬。假設勞保勞退給付隨通膨調整,僅供參考。
想更準確?預約免費諮詢 →以期滿時累計撥款加利息不超過核貸額度估算。各銀行對申請年齡、年期、成數、利息處理方式(例如利息由撥款中扣除及其上限)規定不同,實際以銀行審核與契約為準。
聊聊退休生活費怎麼安排 →依財政部公告 115 年(2026)發生之繼承案件適用金額:免稅額 1,333 萬、喪葬費 138 萬、配偶 553 萬、直系血親卑親屬每人 56 萬、父母每人 138 萬;稅率 10%/15%/20%,級距 5,621 萬、1 億 1,242 萬。未計入未成年加扣、重度身障特別扣除(每人 693 萬)、受扶養兄弟姊妹祖父母(每人 56 萬)、配偶剩餘財產差額分配請求權等。財政部預估 116 年(2027)起免稅額可能隨物價調升,以正式公告為準;稅務問題請洽會計師或地政士。
聊聊傳承怎麼準備 →依財政部公告 115 年(2026)適用金額:每位贈與人每年免稅額 244 萬;稅率 10%/15%/20%,級距 2,811 萬、5,621 萬。夫妻各自享有免稅額;配偶間贈與、特定公益捐贈等不計入贈與總額。不動產以公告現值或評定標準價格計算。實際以稽徵機關核定為準。
聊聊贈與與傳承安排 →保險經紀人不隸屬任何一家保險公司,可以依你的需求比較與選擇
2025 年卓越保險評比獲卓越保險經紀人、卓越領導人、卓越社會公益、卓越風險管理四項獎項。
元大人壽・友邦人壽・中信台灣人壽・全球人壽・安達國際人壽・安聯人壽・宏泰人壽・法國巴黎人壽・保誠人壽・第一金人壽・凱基人壽・富邦人壽・新光人壽・遠雄人壽・臺銀人壽
中國信託產險・安達產物・兆豐產物・明台產物保險・旺旺友聯產物・和泰產險・法國巴黎產險・泰安產物保險・第一產物保險・國泰產險・富邦產險・華南產物保險・新安東京海上產物・臺灣產物保險・新光產險
公司資料與合作公司整理自大誠保險經紀人官網(hib.com.tw),依筆劃排序,實際以官網最新公告為準。
專業與誠信,是長期信任的基礎
不用。初次諮詢與保單健診都不收費,先把你的狀況弄清楚,再決定要不要進一步規劃。
不用。有時候只要調整現有保單或預算就能改善;只有在確認符合你的需求時才會提出建議,決定權永遠在你。
可以。保單健診不限投保公司,我會整理成一張表,讓你清楚看到保障是否重複或不足。
方便的話可以帶現有保單、房貸資料(剩餘本金、利率、年期)與大概的收支。沒有也沒關係,先聊再補。
可以。先用視訊或 LINE 初步聊聊,需要時再約時間見面。
歡迎直接告訴我;也可以聯繫大誠保險經紀人客服專線 0800-300-111 或客服信箱 [email protected]。
以房養老(不動產逆向抵押貸款)是銀行的貸款商品:長輩以自有房屋向銀行抵押,由銀行按月撥款作為生活費,房屋仍可繼續居住。申請條件與撥款方式依各銀行規定。
它本質上是貸款,利息會隨時間累積;期滿或身故時需清償,繼承人可選擇還款取回房屋,否則銀行得依約處分。建議申請前和家人充分溝通。
不會。我不勸誘以貸款繳交保費,也不建議借錢投資。房子要怎麼安排,應該從你的生活需求出發,並清楚了解風險後由你自己決定。
依財政部公告,115 年(2026)遺產稅免稅額為 1,333 萬元,贈與稅為每位贈與人每年 244 萬元;因物價指數累計漲幅未達調整門檻,與 114 年相同。遺產稅級距為 5,621 萬、1 億 1,242 萬,贈與稅級距為 2,811 萬、5,621 萬,稅率皆為 10%/15%/20%。
財政部曾表示,物價指數累計漲幅已超過 10% 的調整門檻,初步估算 116 年(2027)遺產稅免稅額可能調升至約 1,488 萬元、贈與稅約 272 萬元。這只是預估,實際金額以財政部年底正式公告為準。
立法院於 2026 年 8 月三讀通過修正,主要包括:被繼承人死亡前 2 年內贈與特定親屬的財產,改由各受贈人按比例負擔該部分遺產稅;死亡前 2 年內贈與配偶的財產,可納入配偶剩餘財產差額分配計算;取消申請分期繳納須 30 萬元以上的門檻等。實際適用時點與作業方式,以財政部及國稅局後續說明為準。
依法原則上不計入遺產總額,但若有高齡投保、帶病投保、躉繳、短期繳費等情形,可能被稽徵機關依實質課稅原則個案認定。相關規劃建議同步諮詢會計師。
有。例如要保人和被保險人不同人時,要保人先過世,保單價值準備金要列入要保人的遺產;變更要保人可能被認定為贈與;要保人和受益人不同人時,滿期金或身故保險金也可能涉及贈與稅或最低稅負。建議定期把保單整理一次,詳見保單實質課稅這篇。
沒有標準答案。贈與要繳土地增值稅、契稅與贈與稅,子女日後出售時持有期間重新計算;繼承免土地增值稅與契稅,但要併入遺產計算遺產稅。要看房子取得的時間、家人是否會出售與整體資產狀況,建議與會計師或地政士一起評估,可先看這篇整理。
我可以協助你了解觀念、試算概略稅額並整理資料;實際申報與個案稅務認定,屬於會計師、地政士等專業範圍,必要時我會請合作的專業人士協助。
不知道怎麼開口?加好友後傳下面任一個關鍵字,我會親自回覆你
點按鈕時會自動幫你複製關鍵字,加好友後貼上傳送即可。諮詢不收費,也不會因此要求你購買任何商品。
 手機掃這裡加好友
想問退休、保單、房子或想聊這份工作都可以,直接留言,我會親自回覆。
